

Suivre l’acquisition des droits à la retraite tout au long de sa carrière
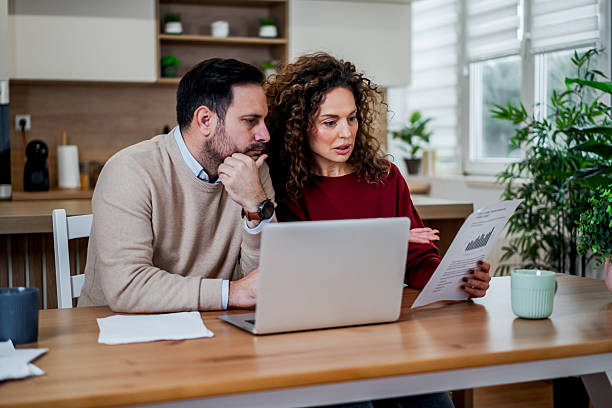
A partir de 35 ans, l’assuré reçoit automatiquement tous les 5 ans un relevé de situation individuelle (RSI) qui reprend l’ensemble des régimes dans lesquels il a acquis des droits à la retraite, avec les montants de rémunération et les durées d’assurance.
A partir de 55 ans, ce document est complété par une estimation indicative globale (EIG) qui donne une estimation du montant de la future retraite selon plusieurs dates de départ. Elle est envoyée tous les 5 ans jusqu’au départ à la retraite.
Ces documents sont accessibles, à tout moment, sur le portail www.info-retraite.fr rubrique « Mon compte retraite ». Il est conseillé de vérifier les informations communiquées. En cas de manque ou d’erreur, l’assuré doit contacter les organismes de retraite concernés pour des corrections éventuelles.
Dès 45 ans, l’assuré peut aussi demander à bénéficier d’un entretien information retraite (EIR). Gratuit, il permet de faire le point sur sa carrière passée, d’obtenir des simulations du montant de sa retraite et de s’informer sur les dispositifs permettant d’améliorer le montant de sa retraite : surcote, rachats de trimestres, retraite progressive, cumul emploi-retraite…
De nombreux simulateurs en ligne, gratuits ou payants, sont proposés par les caisses de retraite, les banques et les assureurs, notamment. L’assuré peut aussi simuler le montant de sa retraite sur « Mon compte retraite », sur le portail www.info-retraite.fr avec le simulateur M@rel.
Le rapport entre le montant de la retraite (de base et complémentaire) et celui de la rémunération perçue avant de partir en retraite est dénommé taux de remplacement. Celui-ci varie selon les régimes de retraite, le déroulé de la carrière, les niveaux de revenus…
À lire aussi : Pourquoi est-il nécessaire de préparer sa retraite tôt ?
Epargner pour sa retraite
Pour faire face à la baisse des revenus après cessation de l’activité professionnelle, il est nécessaire de se constituer une épargne retraite le plus tôt possible. De nombreux produits d’épargne ou de placement peuvent être utilisés. Certains sont exclusivement destinés à préparer la retraite (PERP, Perco, Préfon, contrats Madelin…). D’autres sont des produits d’épargne de moyenne ou longue durée qui permettent aussi de préparer financièrement sa retraite comme l’assurance vie, par exemple.
À lire aussi : Bien préparer sa retraite.
Les informations fournies dans le cadre de la présente communication ne constituent en aucune manière une recommandation de l’assureur au titre du devoir de conseil. Cet article ne constitue pas un conseil à la souscription de produit(s) mentionnés dans cette page ou indirectement via lien hypertexte.